미국 AI 전력 ETF를 고를 때 가장 먼저 따져 볼 것은 전기를 공급하는 회사에 투자할지, 발전·배전·냉각 설비를 만드는 회사에 투자할지다. ZAP은 유틸리티 비중이 74%인 반면, KODEX 미국AI전력핵심인프라는 블룸에너지·GE버노바·버티브 세 종목이 주식 구성의 절반을 차지한다.
전력 쪽으로 투자 대상을 넓히려다 엔비디아를 더 담게 되는 상품도 있다. AIPO가 그렇다. 이미 반도체를 보유하고 있다면 꽤 중요한 차이다. ETF 이름에서 기대한 분산과 실제 계좌에 더해지는 기업이 다를 수 있어서다.
1. 전력회사와 설비회사 사이
ZAP의 정식 이름은 Global X U.S. Electrification ETF다. 미국의 발전·송배전과 전력망 현대화에 투자하며, 2026년 9월 말 주식 기준 유틸리티 74%, 산업재 26%로 구성됐다. 10월 5일 상위 종목에는 도미니언에너지, 콘솔리데이티드에디슨, 콘스텔레이션에너지, 듀크에너지 등이 들어 있다.
전력 수요가 늘어날 때 전기를 공급하는 사업에 무게를 두고 싶다면 이 구성이 먼저 눈에 들어온다. 다만 전력회사는 요금 규제와 대규모 설비투자 자금 조달의 영향을 받는다. 전력 소비가 늘어난 만큼 이익이 곧장 같은 비율로 늘어나는 사업은 아니다.
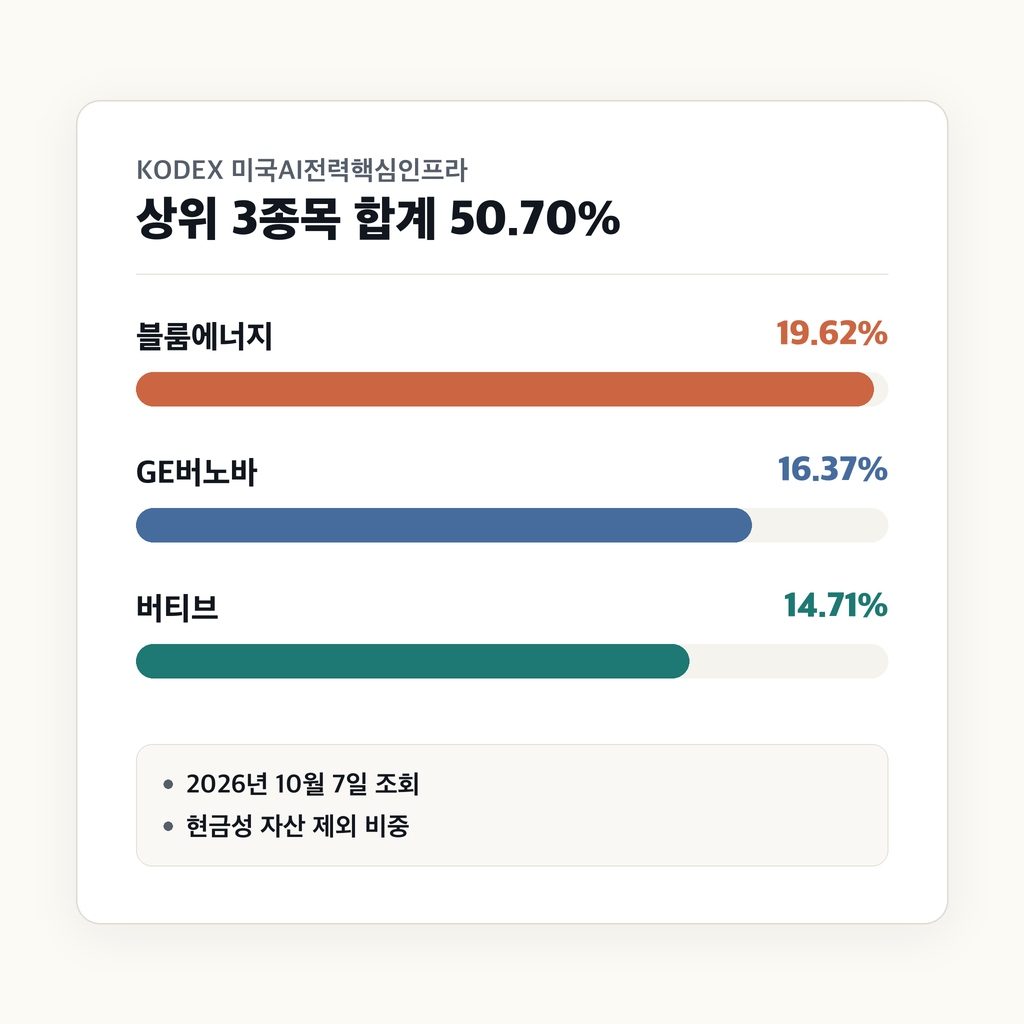
KODEX 미국AI전력핵심인프라(487230)는 10개 기업을 담는 국내 상장 패시브 ETF다. 10월 7일 조회된 구성표의 상위 종목은 다음과 같다.
블룸에너지 19.62%
GE버노바 16.37%
버티브 14.71%
콴타서비스 11.73%
컴포트시스템즈USA 11.63%
현금성 자산을 제외한 비중으로, 상위 세 종목을 더하면 50.70%다. 발전·전력 장비와 데이터센터 전원·냉각, 시공 쪽에 큰 비중을 둔다. 전력 판매 기업을 넓게 모은 ZAP과는 실적을 살펴볼 회사부터 달라진다.
한 종목의 영향도 꽤 크다. 다른 주식이 그대로라는 단순 가정에서 블룸에너지가 10% 움직이면, 이 주식 구성에는 약 1.96%포인트의 영향이 생긴다. 열 종목을 샀지만 각 종목의 비중이 같은 것은 아니다.
2. 국내 상장 네 상품의 선택 폭
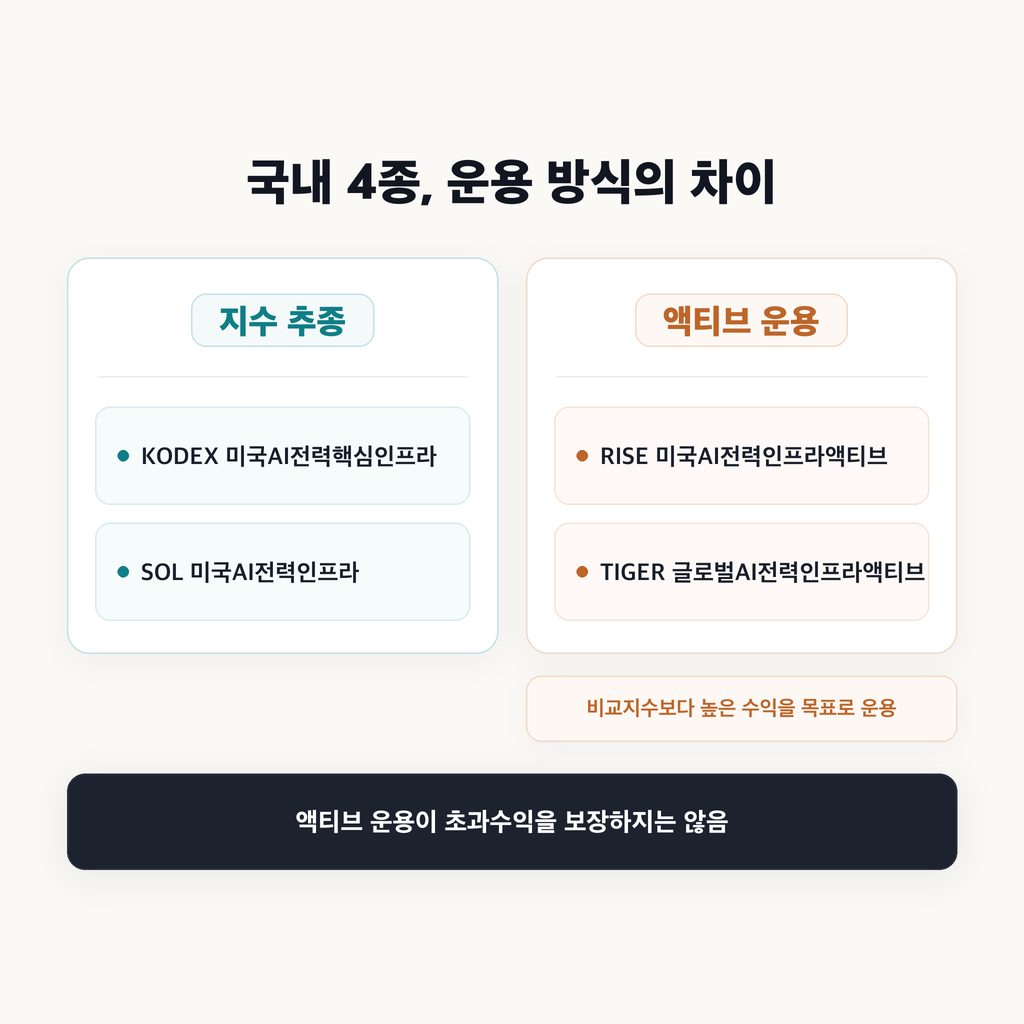
국내 거래소에서 원화로 거래하는 비교 대상은 다음 네 상품이다.
KODEX 미국AI전력핵심인프라 — 487230
SOL 미국AI전력인프라 — 486450
RISE 미국AI전력인프라액티브 — 0176E0
TIGER 글로벌AI전력인프라액티브 — 491010
SOL은 KODEX보다 선정 범위가 넓다. 미국 증시에 상장된 기업을 대상으로 AI전력과 원자력이라는 두 키워드를 활용해 20종목을 고른다. 전력 설비뿐 아니라 원자력 관련 사업도 함께 담고 싶다면 살펴볼 만하다. 다만 가격 변동은 어떤 원자력 기업을 얼마나 담는지에도 영향을 받으므로, 20종목이라는 숫자만으로 KODEX보다 가격 변동이 작다고 판단할 수는 없다.
KODEX와 SOL이 정해진 지수를 추종한다면, RISE와 TIGER는 비교지수보다 높은 수익을 목표로 운용하는 액티브 상품이다. 운용자의 종목 선택과 비중 조정도 운용 결과에 영향을 준다. 액티브라는 이름이 초과수익을 약속하는 것은 아니다.
RISE의 비교지수는 Solactive US AI Electricity Infrastructure Index PR이다. TIGER는 글로벌 거래소 상장 기업으로 범위를 넓히고, 전력·에너지 인프라에 데이터센터 장비와 열 관리, 원자재·에너지원까지 묶는다. 냉각 시스템과 랙, 에너지의 채굴·정제까지 투자 대상에 들어갈 수 있다.
그래서 국내 상장 상품을 고르는 질문도 두 갈래가 된다. 소수 미국 전력 인프라 기업에 집중할 것인가, 아니면 운용자가 지역과 관련 산업을 넓혀 갈 여지를 둘 것인가.
국내 네 상품의 같은 날짜 전체 편입비중을 모두 확인하지 못해 현재 집중도 순위를 매기기는 어렵고, KODEX의 실제 비중과 SOL의 지수 선정 종목 수도 서로 다른 기준의 숫자다.
3. 반도체와 유럽 기업도 담는 미국 상장 ETF
미국 시장에서 거래하는 네 상품은 AIPO, ZAP, POWR, GRID다. AIPO·ZAP·GRID는 나스닥, POWR는 NYSE Arca에 상장돼 있다. 이 중 GRID는 투자 대상도 미국에 한정된 상품이 아니다.
AIPO, 즉 Defiance AI & Power Infrastructure ETF는 AI 하드웨어와 데이터센터, 전력 인프라를 함께 담는다. 관련 분야 매출이 50% 이상인 미국 상장 기업을 대상으로 하는 지수를 추종한다.
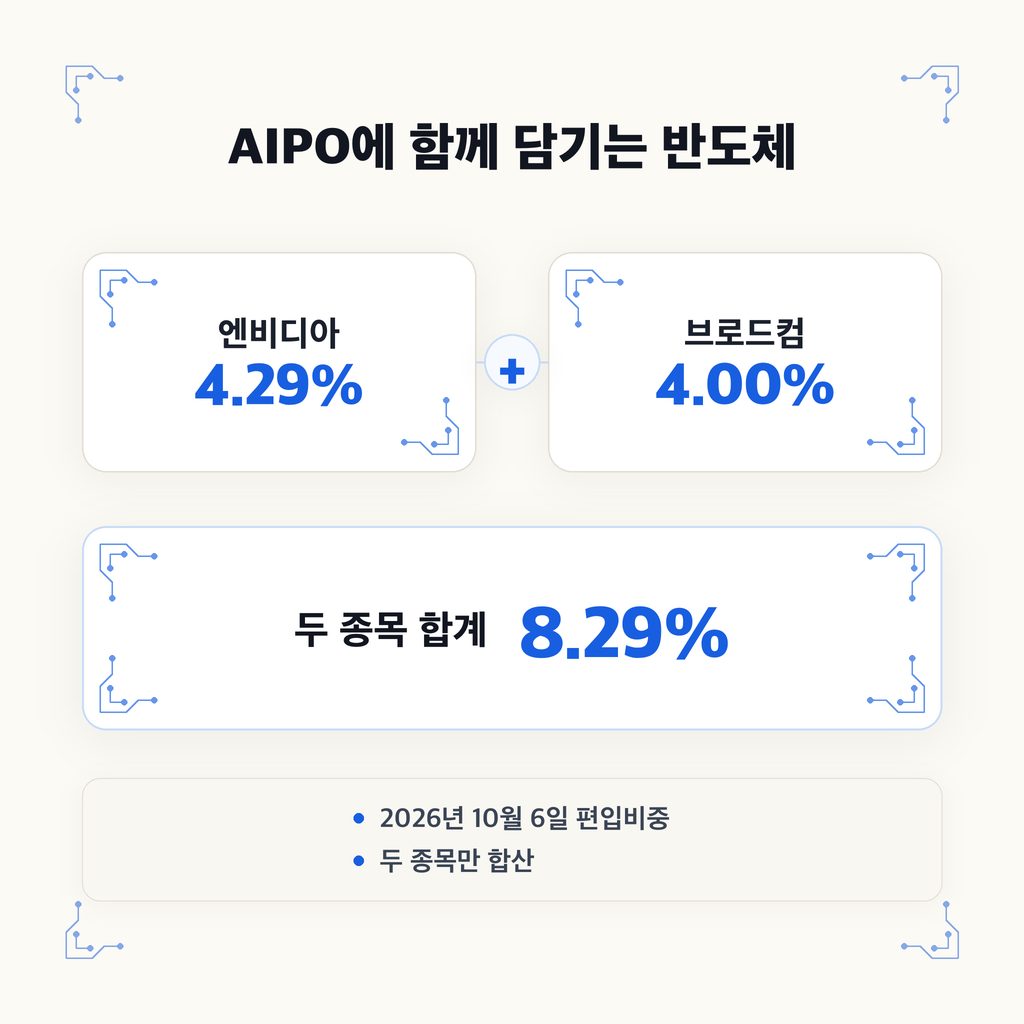
10월 6일 상위 편입 종목은 콴타서비스 8.75%, 이튼 8.37%, GE버노바 8.36%, 버티브 6.59%다. 그 아래로 엔비디아 4.29%, 알파벳 4.21%, 브로드컴 4.00%도 보인다. 엔비디아와 브로드컴만 합쳐도 8.29%다.
반도체 투자에 전력 설비를 더하고 싶은 사람에게는 자연스러운 조합이다. 반대로 반도체 비중을 줄이려고 전력 ETF를 찾았다면 AIPO를 더하는 것만으로 원하는 조정이 끝나지는 않는다.
GRID는 First Trust NASDAQ Clean Edge Smart Grid Infrastructure Index Fund다. 전력망과 계량기, 저장·관리 장비, 관련 소프트웨어까지 다룬다. 지수 평가 때 관련 사업에 집중하는 기업군에 80%, 여러 사업을 함께 하는 기업군에 20%를 배정한다.
10월 5일 상위 종목에는 콴타서비스·존슨컨트롤즈·이튼과 함께 ABB, 슈나이더일렉트릭, 프리즈미안이 들어 있다. 미국 전력망 투자에 관심이 있어도 그 설비를 공급하는 유럽 기업까지 담고 싶다면 GRID의 범위가 잘 맞는다. 다만 GRID도 같은 날 반도체 업종 비중이 5.04%다.
POWR, iShares U.S. Power Infrastructure ETF는 에너지 공급부터 발전·송배전·저장까지 투자한다. 10월 2일 편입표에는 콴타서비스·이튼·GE버노바에 넥스트에라에너지, 서던, 듀크에너지가 섞여 있고, 에너지 기업 EQT도 4.50% 들어 있다. 설비와 전력회사에 연료 공급까지 함께 담는 쪽이다.
4. 123종목이어도 상위 열 개가 절반 이상
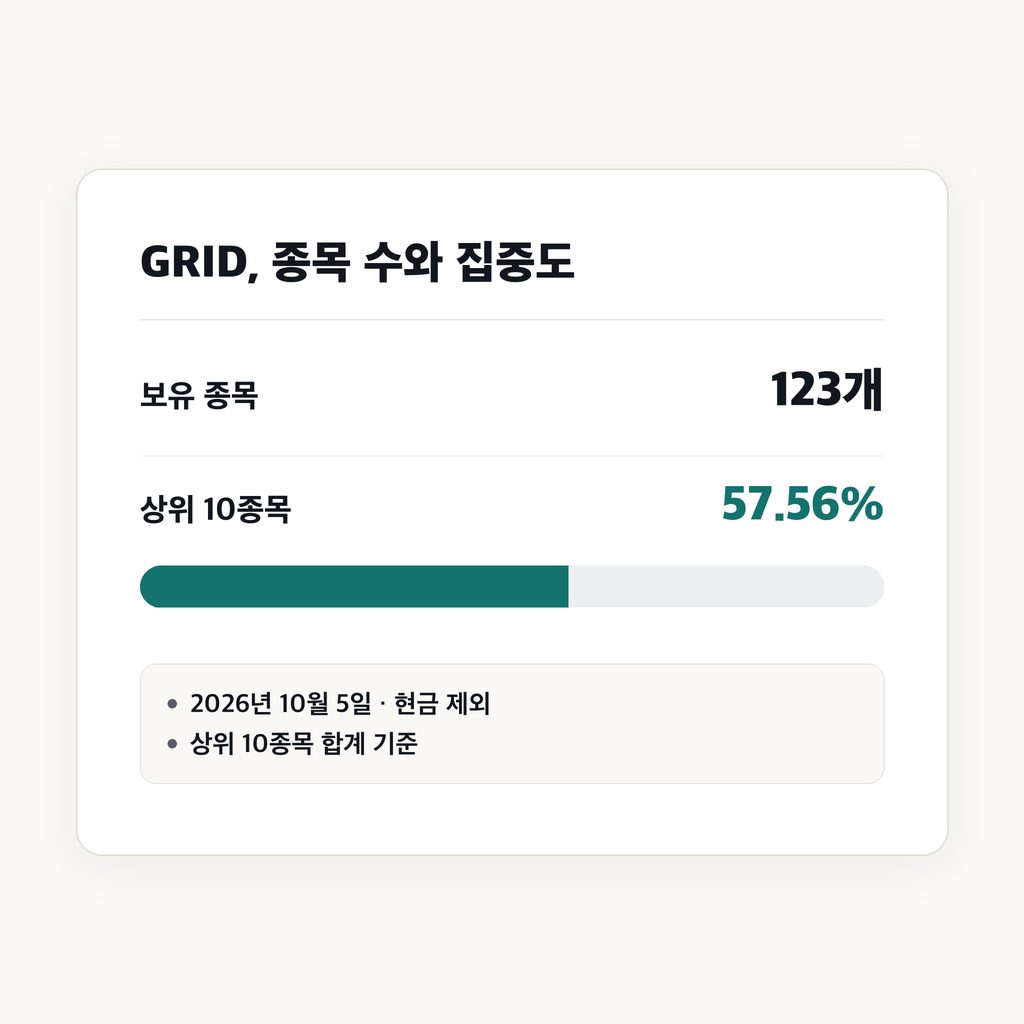
종목 수를 보면 GRID가 가장 넓어 보인다. 10월 5일 기준 현금을 제외한 보유 종목이 123개다. AIPO는 같은 날 상품 개요에 89개, POWR는 67개, ZAP은 45개로 표시됐다.
그런데 공개된 상위 10종목 비중을 더하면 순서가 달라진다.
GRID 57.56% — 10월 5일, 현금 제외 표
AIPO 56.48% — 10월 6일, 순자산 대비
POWR 48.57% — 10월 2일 편입 파일
ZAP 43.94% — 10월 5일, 순자산 대비
날짜와 현금 처리 기준이 완전히 같은 비교는 아니지만, 종목 수만으로는 보이지 않던 구조가 드러난다. GRID는 100개가 넘는 종목을 담으면서도 상위 열 개가 절반 이상을 차지한다. ZAP은 종목 수가 더 적어도 개별 기업에 배분된 비중은 상대적으로 작다. 대신 유틸리티라는 같은 업종에 크게 모여 있다.
기업 하나에 얼마나 집중하는지와 업종 전체에 얼마나 집중하는지는 따로 봐야 한다. ZAP의 상위 종목 비중이 낮다는 이유만으로 전체 위험이 낮다고 보지는 않는다.
POWR의 지수는 분기 리밸런싱 때 개별 기업 비중을 최대 6%로 제한한다. 반면 10월 2일 실제 편입표의 콴타서비스는 6.69%다. 지수를 조정하는 시점의 제한과 이후 가격 변동 등이 반영된 ETF 보유비중은 구별해야 한다.
운용 이력에도 한 가지 조건이 있다. POWR의 연결 지수 성과는 2025년 10월 28일까지 과거 에너지 생산기업 지수, 이후에는 현재 전력 인프라 지수를 사용한다. 따라서 장기 성과 전체를 지금 구성의 실적으로 읽을 수는 없다. [POWR 요약투자설명서](https://www.sec.gov/Archives/edgar/data/930667/000119312526327876/d128071d497k.htm)에 이 구분이 명시돼 있다.
5. 연 0.45% 외에 드는 비용
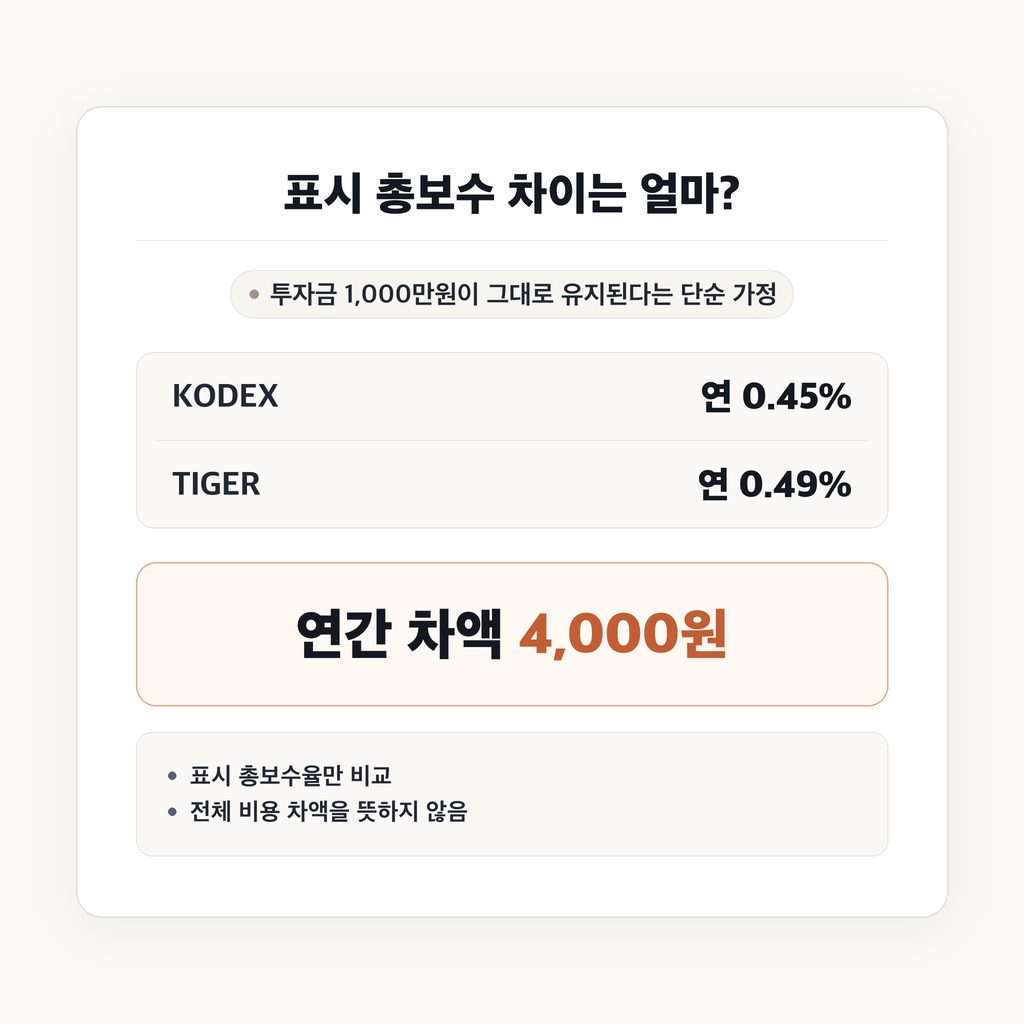
표시된 연간 보수·비용은 다음과 같다. 국내 상품은 총보수, 미국 상품은 운용사가 표시한 expense ratio 기준이다.
KODEX 0.45%
SOL 0.45%
RISE 0.45%
TIGER 0.49%
AIPO 0.69%
ZAP 0.50%
POWR 0.39%
GRID 0.56%
이 숫자만 보면 POWR가 가장 낮고 AIPO가 가장 높다. 다만 국내 총보수와 미국 expense ratio는 비용을 담는 범위가 같지 않다.
KODEX의 비용을 보면 차이가 더 분명하다. 삼성자산운용의 2026년 7월 공지에서 KODEX 미국AI전력핵심인프라는 총보수 0.45%에 기타비용 0.0815%를 더한 합성총보수 0.5315%로 표시됐다. 여기에 직전 회계연도 증권거래비용 0.3685%가 별도로 안내됐다. 과거에 발생한 거래비용은 앞으로 매년 똑같이 부과되는 고정 요율이 아니다. [KODEX 비용 공시](https://www.samsungfund.com/etf/lounge/notice-view.do?no=78273)를 보면 세 항목을 구별할 수 있다.
미국 상품의 expense ratio도 거래비용까지 모두 포함한 숫자는 아니다. POWR의 2026년 7월 31일 설명서는 연간 운용비용을 0.39%로 표시하면서, 펀드가 보유 증권을 사고팔 때 드는 거래비용과 투자자가 내는 증권사 수수료 등을 별도로 설명한다.
국내 네 상품의 합성총보수와 거래비용을 같은 회계기간으로 맞춰 비교할 자료는 확보하지 못했다. 따라서 표시 총보수가 같은 세 상품의 실제 비용도 같다고 결론 내릴 수는 없다.
비용 차액 자체는 계산할 수 있다. 투자금 1,000만원이 그대로 유지된다는 단순 가정에서 연 0.45%와 0.49%의 차이는 4,000원이다. 이 차이를 따지기 전에, 블룸에너지 한 종목을 약 20% 담을지, 전력회사에 무게를 둘지, 반도체와 유럽 설비기업까지 함께 담을지를 먼저 정하고 싶다. 그 선택이 계좌에 들어오는 기업을 훨씬 크게 바꾸기 때문이다.
어느 구성이든 주가와 환율 변동으로 원금을 잃을 수 있다. 이미 가진 엔비디아·브로드컴이나 전력기기 주식에 새 ETF의 편입비중을 더해 보면, 이번 매수가 새로운 분야를 늘리는지 같은 기업을 더 사는지 구체적으로 보인다.
#전력인프라ETF
#ETF비교
#KODEX
#SOL
#RISE
#TIGER
#AIPO
#ZAP
#POWR
#GRID